【福岡市版】老後資金を守るには?マンション投資のリスクと注意点を解説
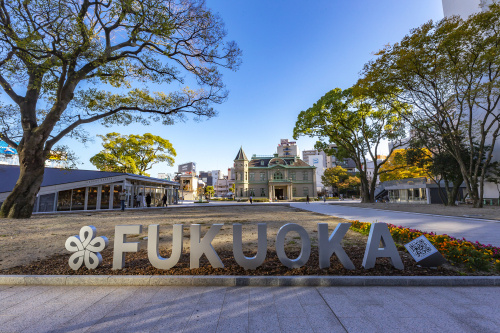
写真提供:福岡県観光連盟
老後の生活を安心して迎えるためには、年金だけに頼らない老後資金づくりが欠かせません。
その選択肢の1つとして、福岡市のマンション投資に関心を持つ方が増えています。
しかし、投資である以上、魅力だけでなくリスクも冷静に理解しておくことが重要です。
このコラムでは、福岡市で老後資金としてマンション投資を検討している方に向けて、公的年金とのギャップや生活費の目安といった基本から、マンション投資の位置づけ、具体的なリスクの種類、安全な資金計画の考え方までを整理して解説します。
自分にとって本当に必要な老後資金の額や、マンション投資が適しているかどうかを判断する材料を、順を追ってわかりやすくお伝えしていきます。
最後までお読みいただくことで、将来の不安を減らし、無理のない資産形成につなげるヒントが見えてくるはずです。
この記事でわかること
・福岡市で老後資金を準備する際に、マンション投資が果たす役割や特徴について整理した内容です。・空室や家賃下落など、マンション投資に伴う主なリスクと対策の考え方を紹介します。
・長期的に安定した資産形成を目指すための、安全な資金計画の立て方を解説しています。
・投資判断で確認したい立地や需要、収支計画などのチェックポイントを取り上げています。
・福岡市の市場動向を踏まえ、老後資金づくりに適したマンション選びの視点をまとめました。
老後資金を準備する基本とマンション投資の位置づけ
老後資金について考える際には、まず公的年金だけで生活費をどこまで賄えるかを把握することが重要です。
金融審議会の報告書では、高齢夫婦無職世帯の公的年金収入だけでは毎月おおむね数万円の不足が生じ、30年間で約2,000万円の資産取り崩しが必要になるケースが示されています。
また、総務省の家計調査などから、実際の生活費は住まいや働き方によって大きく変わることも分かっています。
こうした統計を踏まえると、福岡市で暮らす方にとっても、公的年金に加えて老後の生活を支える資産づくりが欠かせないといえます。
次に、福岡市の人口や世帯数の推移を確認すると、近年も総人口と世帯数が増加傾向にあり、特に単身世帯の割合が高まっていることが統計から読み取れます。
また、推計では高齢者人口と高齢化率の上昇も続いており、今後も一定の居住需要が見込まれている状況です。
このように、人口動態と世帯構成の変化が進む中で、賃貸住宅のニーズは、単身者や高齢者向けを含めて多様化していると考えられます。
そのため、老後資金づくりの一つとして、賃貸ニーズを背景にしたマンション投資を検討する方も増えています。
老後資金や資産形成の方法としては、預貯金のほか、投資信託や株式などの金融商品、個人年金保険など複数の選択肢があります。
日本証券業協会などの資料では、老後資金の運用において、元本割れリスクと物価上昇リスクの両方を踏まえた分散投資の必要性が示されています。
その中でマンション投資は、家賃収入というインカム収益と、長期保有による資産価値の維持・向上を狙う実物資産として位置づけられます。
ただし、価格変動や空室などの特有のリスクがあるため、他の金融資産とのバランスを考えながら老後資金全体の中で役割を整理することが大切です。
| 老後資金づくりの手段 | 主なメリット | 主な注意点 |
|---|---|---|
| 預貯金 | 元本の安全性が高い | 低金利で資産が増えにくい |
| 投資信託・株式 | 長期的な収益成長の期待 | 価格変動リスクへの理解 |
| マンション投資 | 家賃収入による現金収入 | 空室・修繕などのリスク |
マンション投資で押さえるべき老後資金リスクの全体像
老後資金づくりとしてマンション投資を検討する際は、まずどのような損失が起こり得るかを整理しておくことが大切です。
代表的なものとして、空室期間が長くなる空室リスクや、近隣との競合で賃料が下がる家賃下落リスクがあります。
さらに、変動金利の住宅ローンを利用している場合には金利上昇による返済額増加、物価や資材高騰に伴う修繕費の増加も老後の家計を圧迫します。
建物や周辺環境の変化によりマンションの資産価値が下がる可能性もあるため、これらを総合的に踏まえた老後資金計画が必要です。
福岡市は人口増加が続いており、高齢化率も上昇する一方で全国平均と比べると比較的若い世代の割合が高いという特徴があります。
その中で、福岡市内には7つの行政区があり、同じ市内でも住宅地か商業地かといった立地条件によって賃貸マンションの家賃水準や利回りに差が生じています。
また、築年数が経過した物件は新築や築浅の物件に比べて家賃が抑えられる傾向がある一方で、修繕の頻度や費用が増えやすい点が老後資金に影響します。
したがって、行政区ごとの賃貸ニーズや家賃水準、築年数別の維持費を比較し、出口戦略まで含めて老後資金とのバランスを考えることが重要です。
さらに、平均寿命の伸長により、現役期よりも老後の生活期間が長くなる可能性が高まっています。
長寿化によってマンションの保有期間が想定より長くなると、その分だけ修繕積立金や大規模修繕費、固定資産税などの支出が続き、老後の生活費に重くのしかかります。
また、公的年金の受給開始後は収入の多くを年金が占めるため、空室発生や家賃下落、金利上昇が重なると手取りのキャッシュフローが急激に悪化するおそれがあります。
そのため、より長い保有期間を前提に、年金収入に依存し過ぎない形でローン返済や修繕費を賄えるかどうかを慎重に検討することが求められます。
| リスク項目 | 老後資金への影響 | 事前に確認したい点 |
|---|---|---|
| 空室・家賃下落 | 家賃収入の減少継続 | 行政区別の賃貸需要 |
| 金利上昇 | ローン返済額の増加 | 金利タイプと返済余力 |
| 修繕費・老朽化 | 長期的な支出の増加 | 築年数と修繕計画 |
老後資金としてマンション投資を行う際の安全な資金計画
福岡市で老後資金を目的としてマンション投資を行う場合は、まず安全な借入額の目安を押さえておくことが重要です。
一般的に、家賃収入から管理費や修繕積立金、固定資産税などを差し引いた後の手取り家賃で、ローン返済額を無理なく賄える水準が安全圏とされます。
さらに、ローン年数を長くし過ぎると、退職後まで多額の残債が残り、年金収入のみで返済を続ける負担が大きくなります。
そのため、退職時点までの残債をできるだけ小さく抑える計画を前提に、自己資金割合や金利変動の余地を慎重に検討することが大切です。
次に、老後の生活費を守るためには、空室や修繕に備えた予備資金をあらかじめ確保しておく必要があります。
例えば、賃貸住宅管理業に関する公表資料では、入退去時の原状回復や設備交換などで一定の費用負担が生じることが示されており、実務上も突発的な支出は避けられません。
また、国土交通省の長期修繕計画に関するガイドラインでは、大規模修繕費用を含めた修繕積立の重要性が示されており、区分所有者として計画的な負担を見込んでおくことが求められます。
これらを踏まえ、家賃収入だけに依存せず、生活費とは切り離した予備資金や保険を組み合わせることで、老後の家計を圧迫しにくい資金管理が可能になります。
さらに、安全な資金計画を立てるためには、年齢や家族構成、退職時期を踏まえたライフプランシミュレーションが欠かせません。
金融機関や公的機関が公表する資料では、老後の生活費や医療費、介護費用などを含めた長期的な資金需要を把握したうえで、投資リスクを検討することの重要性が示されています。
福岡市在住者の場合も、現役時代の収入や退職金、公的年金見込み額などと合わせて、マンション投資から得られる家賃収入や売却時期の想定を整理することが大切です。
こうした長期的な視点で、無理のない借入額と返済計画を確認しながら、老後資金全体の中でマンション投資の位置づけを明確にすると、過度なリスクを避けやすくなります。
| 検討項目 | 確認のポイント | 老後資金への影響 |
|---|---|---|
| 自己資金と借入額 | 退職前完済の可能性 | 残債による家計負担 |
| 修繕・空室への備え | 予備資金と保険の有無 | 突発支出の吸収力 |
| ライフプラン全体 | 年金・退職金との整合 | 老後生活費の安定性 |
老後資金づくりでマンション投資を選ぶか判断するチェックポイント
まず、自分にとっての老後資金の目標額を具体的に考えることが大切です。
金融庁の報告書では、公的年金だけでは平均的な家計で老後30年間に約2,000万円程度の不足が生じる試算が示されています。
この不足分をどこまで投資で補うのか、生活費の変動や医療費の増加も踏まえて整理すると、無理のない投資規模が見えやすくなります。
そのうえで、価格変動や空室などの損失をどの程度まで許容できるか、自身のリスク許容度も合わせて確認しておくことが重要です。
次に、預貯金や投資信託など他の運用方法とのバランスを意識して、マンション投資の適性を見極めることが求められます。
値動きの小さい預貯金や債券と、値動きの大きい株式や不動産を組み合わせることで、全体のリスクを調整しやすくなります。
老後資金の全額を不動産に集中させるのではなく、生活防衛資金や当面の出費分は現金や流動性の高い資産で確保しておくと、想定外の出費にも対応しやすくなります。
このように複数の資産を組み合わせたうえで、マンション投資を老後資金の一部として位置付けるかどうかを判断していくことが重要です。
さらに、福岡市の将来の人口や世帯数の動向を確認し、賃貸ニーズがどの程度継続しそうかを把握しておくことも欠かせません。
福岡市は推計人口や世帯数の統計が公表されており、近年も人口と世帯数が増加している傾向が見られます。
ただし、今後も同じペースで増え続けるとは限らず、少子高齢化の進行によって長期的な需給バランスが変化する可能性があります。
そのため、短期的な需要だけで判断せず、長期的な人口動態と賃貸需要の見通しを踏まえて、老後資金としての安定性を慎重に見極めることが大切です。
| 確認項目 | チェックの内容 | 老後資金への影響 |
|---|---|---|
| 老後資金の目標額 | 生活費と不足額の把握 | 投資規模と借入額の上限 |
| リスク許容度 | 損失許容額と期間 | 自己資金割合と安全余裕 |
| 資産運用の構成 | 預貯金と投資の比率 | 老後の現金流動性確保 |
| 福岡市の需給動向 | 人口と世帯数の推移 | 賃貸需要と空室リスク |
| マンション管理状況 | 修繕計画と積立金水準 | 将来の負担増加リスク |
自然災害リスクや建物管理の状況を事前に確認しておくことも、老後資金を守るうえで重要な視点です。
国土交通省のガイドラインでは、長期修繕計画や修繕積立金の適切な設定が、マンションの資産価値や安全性を維持するうえで重要とされています。
老後の生活費に余裕を持たせるためには、突発的な大規模修繕や追加負担が発生しにくい管理状況かどうかを、管理組合の資料や長期修繕計画の内容から確認しておく必要があります。
また、災害リスクについても、公的機関が公表するハザード情報などを参考にしながら、長期保有を前提に慎重に検討することが望ましいです。
老後資金を目的としたマンション投資を検討する際には、事前に専門家へ相談し、自分では見落としがちな点を整理しておくことが有効です。
相談の際には、現在の収入や支出、保有資産、住宅ローンやその他の借入状況、将来の退職時期や年金見込み額などを整理した資料を準備しておくと、老後資金計画に即した具体的な助言を受けやすくなります。
また、福岡市の人口動態やマンション市場の傾向、想定される賃料水準や維持管理費などについても、客観的なデータに基づいて説明を受けることで、判断材料がより明確になります。
このように、事前準備と専門的な視点を取り入れながら、老後資金づくりにふさわしいかどうかを総合的に判断していくことが大切です。
Q&A
Q1. 福岡市で老後資金を準備する方法として、マンション投資は向いていますか?
A. 人口動向や賃貸需要が比較的安定しているエリアでは、長期的な資産形成の選択肢の一つとして検討されています。ただし、物件選びや資金計画が重要です。
Q2. マンション投資で注意すべきリスクは何ですか?
A. 空室リスクや家賃下落、修繕費の増加、金利変動などが挙げられます。リスクを見越した収支計画と物件選定が欠かせません。
Q3. 投資するマンションはどのような基準で選べばよいですか?
A. 立地や交通アクセス、周辺施設、将来の賃貸需要、管理状況などを総合的に確認し、長期的な運用を見据えて判断することが大切です。
まとめ
福岡市で老後資金としてマンション投資を検討する際は、年金だけに頼らず、将来の家賃収入とリスクの両面を具体的に把握することが大切です。
空室や修繕費、金利上昇などのリスクは、立地選びや資金計画、予備資金の確保によってある程度コントロールできます。
また、ご自身やご家族のライフプランに合った借入額や保有期間を設計することで、老後の生活費を圧迫しない安心した資産形成が可能になります。
当社では、福岡市在住者の状況に合わせたマンション投資の向き不向きや具体的な収支シミュレーションも丁寧にご説明しています。
老後資金としてマンション投資が本当に適しているのか、一度お気軽にご相談ください。